買房最緊張的時刻之一,就是等房貸。什麼時候要準備文件?銀行會怎麼審?要多久才會撥款?如果是轉貸,又要多跑哪些程序?
先說結論:房貸申請流程大致分為 8 個步驟:申請、填寫申請書並提供擔保品資料、徵信與擔保品鑑估、核定、核定通知、簽約對保、抵押權設定與保險投保、撥款。以第一銀行公布的參考時程,備齊申請資料約需 3 天(初次往來者約 5 至 10 天),徵信與鑑估約 1 至 14 天,簽約對保約 1 天,抵押權設定則視地政機關辦理日數而定。
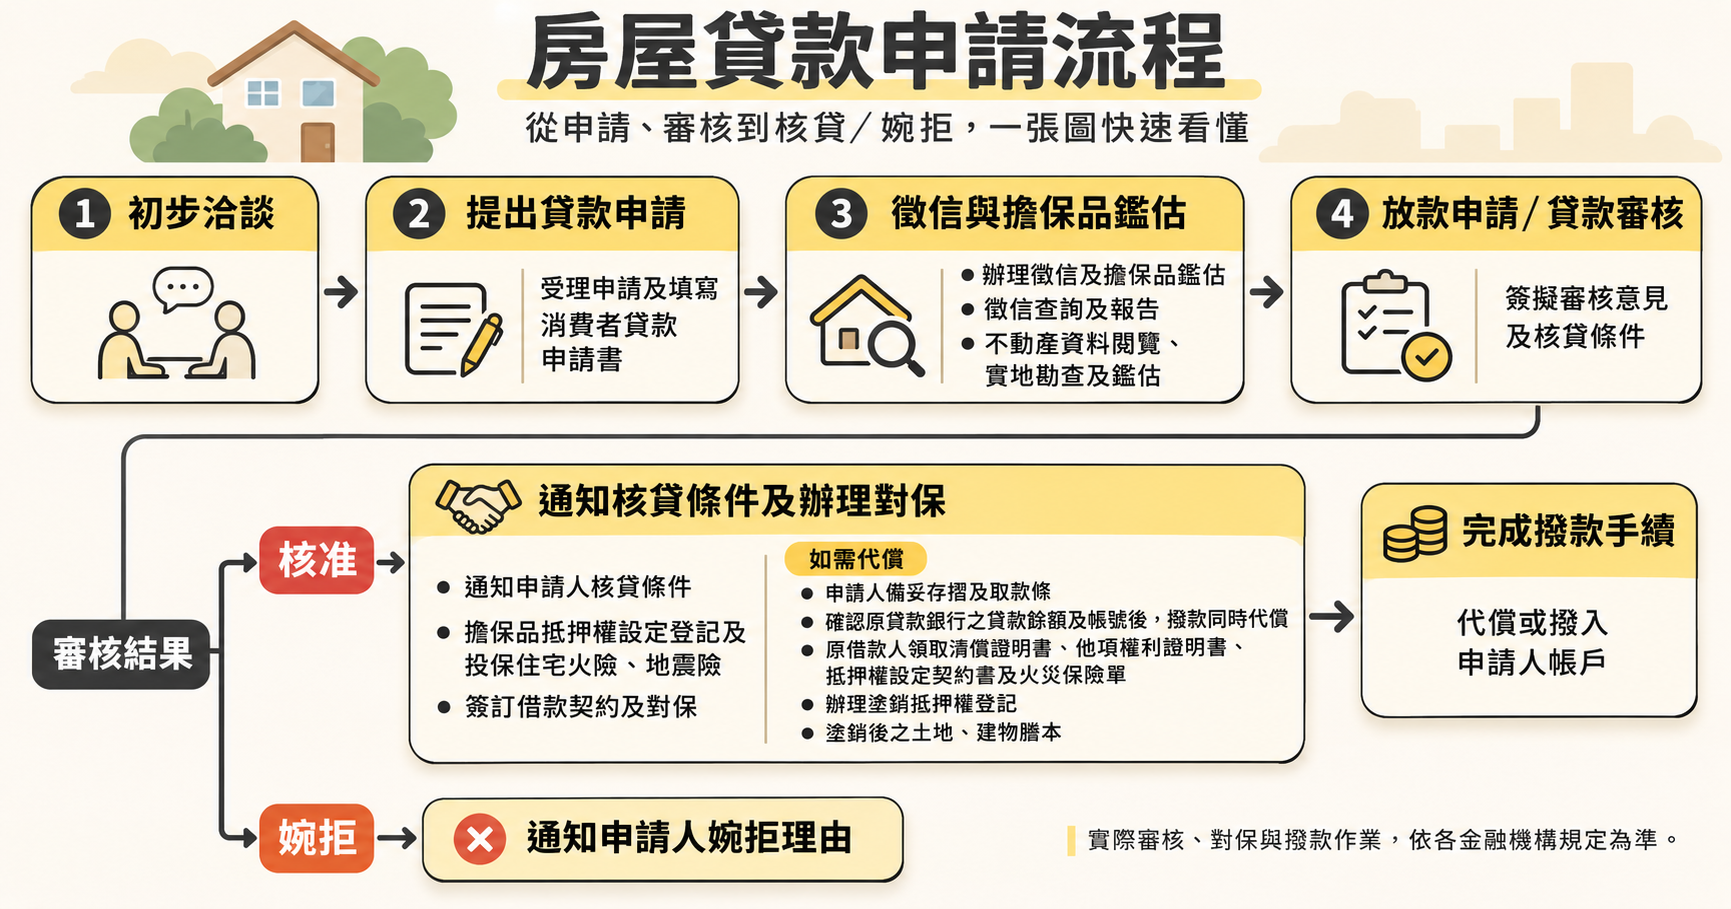
下面依照第一銀行的房貸授信作業流程,逐步說明每個階段要做什麼、要準備什麼,並補充轉貸代償與常見問題,讓你申請房貸時心裡有底。
一、房貸申請流程 8 步驟總覽
|
步驟 |
內容 |
參考時間 |
|
Step 1 |
申請人進行申請(初步晤談) |
— |
|
Step 2 |
填寫借款申請書及資料表,並提供擔保品資料 |
約 3 天(初次往來者約 5 至 10 天) |
|
Step 3 |
徵信調查及擔保品鑑估 |
約 1 至 14 天(視金額及銀行各級權限而定) |
|
Step 4 |
核定(核准或婉拒) |
— |
|
Step 5 |
核定通知 |
視設定機關辦理日數而定 |
|
Step 6 |
簽訂借款契約及對保 |
約 1 天 |
|
Step 7 |
抵押權設定及保險投保 |
— |
|
Step 8 |
借款撥付予申請人(或代償原貸款) |
— |
資料來源:第一銀行「貸款知識庫-授信作業流程圖」。實際流程與時間視貸款產品種類而定,請以承辦銀行說明為準。
二、申請與初步晤談:先準備好這些文件
房貸的第一步,是和銀行進行初步晤談。行員會了解你的購屋需求、預計貸款金額與還款能力,並說明適合的房貸方案。接著填寫消費者貸款申請書,並提供擔保品(也就是要買的房子)的相關資料。
申請管道
●
親洽銀行各營業單位(分行)辦理。
●
透過銀行的線上貸款平台申辦,例如第一銀行的「第e數速貸」,可先試算可貸額度、線上申請與補件。
一般購屋貸款常見應備文件
●
本人身分證明雙證件正本(身分證、健保卡、駕照等)與印章。
●
收入證明文件,例如薪資轉帳明細、扣繳憑單等。
●
不動產謄本,以及房屋買賣契約。
若申請的是青安貸款,第一銀行另列出戶口名簿或戶籍謄本、財產查詢清單與房屋買賣合約書。各銀行要求不盡相同,申請前可先向承辦行員確認,資料一次備齊,就能縮短 Step 2 的時間。
三、徵信調查與擔保品鑑估:銀行在看什麼?
收件後,銀行會同時進行兩件事:
●
徵信查詢及報告:查詢申請人的信用紀錄與財務狀況,評估還款能力。過去的繳款紀錄、信用卡使用情形與既有負債,都可能影響審核結果與利率。
●
擔保品鑑估:閱覽不動產資料,並到現場實地勘查,評估房屋的價值。鑑估結果會直接影響可以貸到的金額。
這個階段約需 1 至 14 天,時間長短視貸款金額及銀行內部的審核權限而定。金額越高、需要越高層級核定的案件,通常需要較長時間。
四、審核與核定:核准或婉拒
徵信與鑑估完成後,承辦人員會簽擬審核意見與核貸條件,送交核定。核定結果有兩種:
●
核准:銀行會通知申請人核貸條件,包括貸款金額、年限、利率與還款方式等,進入簽約對保階段。
●
婉拒:銀行會通知申請人婉拒理由。了解原因後,可以針對問題補強,例如補充財力證明、降低申貸金額、增加保證人,或改向其他銀行申請。
五、簽訂借款契約及對保:確認每一項條款
對保是申請人與銀行面對面確認借款契約內容並簽約的程序,約需 1 天。簽約前請逐項確認貸款金額、年限、利率、寬限期、還款方式,以及提前清償是否有違約金等條款,有疑問當場提出。
六、抵押權設定與保險投保:房屋成為擔保品
抵押權設定登記
銀行會以房屋作為擔保,向地政事務所辦理抵押權設定登記,通常由地政士(代書)協助辦理。一般做法是設定「最高限額抵押權」,設定金額常見為貸款金額的 1.2 倍左右,實際以銀行規定為準。金融機構的抵押權設定案件,地政事務所作業時間一般約
1 個工作天。
住宅火險與地震基本保險
辦理房貸時,銀行通常會要求擔保房屋投保住宅火災及地震基本保險。其中住宅地震基本保險有幾個重點:
●
保險金額以重置成本計算,公式為「每坪造價 × 坪數」,每一住宅建築物最高保險金額為新台幣 150 萬元。
●
不可以用貸款金額作為投保金額,因為這項保險的目的是讓災後能盡快重建家園。
●
保費每年 1,350 元,另提供臨時住宿費用最高 20 萬元。
提醒你,房貸還清後保險不會自動延續。金管會也提醒民眾,貸款清償後不要因此斷保,才能持續保障自己的房子。
七、撥款:撥入帳戶或代償原貸款
抵押權設定與保險完成後,銀行就會完成撥款手續。一般購屋貸款會撥入申請人帳戶,或依買賣交易安排撥付;如果是轉貸,則會直接代償原本的房貸。
轉貸代償需要多做的步驟
轉貸是用新銀行的貸款,償還原本銀行的房貸。依第一銀行的流程,如需代償,會多出以下程序:
●
申請人備妥存摺及取款條。
●
新銀行確認原貸款銀行的貸款餘額及帳號,撥款時同時代償。
●
原借款人向原貸款銀行領取清償證明書、他項權利證明書、抵押權設定契約書及火災保險單。
●
辦理原抵押權的塗銷登記。
●
取得塗銷後的土地、建物謄本,確認原抵押權已經塗銷。
塗銷抵押權可以由本人或委託地政士向地政事務所申請,一般需準備土地登記申請書、身分證明與印章、債務清償證明書(或抵押權塗銷同意書),以及他項權利證明書正本等文件。實際應備文件請以各地政事務所公告為準。
八、申請房貸會有哪些費用?規費、代書費與銀行開辦費一次看
先說結論:房貸的主要費用有三類:地政機關收取的抵押權設定登記規費(設定金額的千分之一,加上每張 80 元書狀費)、委託地政士的代書費(市場報價約每筆 4,000 至 8,000 元),以及銀行收取的開辦費(公股銀行多為貸款金額的 0.1% 至 0.15%,最低 5,000 元)。
1. 抵押權設定登記規費(地政事務所收取)
●
登記費:依土地法第 76 條,按權利價值千分之一繳納;抵押權設定時的權利價值,就是設定契約書上的設定金額。
●
書狀費:他項權利證明書以張計價,每張 80 元。
●
塗銷免登記費:依土地法第 78 條,塗銷登記免繳登記費,轉貸或還清後辦理塗銷不需要再付這筆規費。
舉例來說,貸款 1,000 萬元、若銀行以 1,200 萬元設定最高限額抵押權,登記費為 1,200 萬 × 0.1% =
12,000 元,再加上書狀費。金融機構的抵押權設定案件,地政事務所的作業時間一般約 1 個工作天。
2. 代書費(地政士報酬)
代書費沒有政府公定價格,由委託人與地政士議定。依 PRO360 平台 2024 至
2026 年的報價統計,抵押權設定登記約每筆 4,000 至
8,000 元,抵押權塗銷登記約每筆 2,000 至
4,000 元;這個金額不包含前面的登記規費。實際費用依地區、案件複雜度與筆數而不同,委託前可先請地政士報價。
3. 銀行開辦費與相關費用
以下整理青安貸款承辦銀行官方收費標準中的房貸開辦費(擔保貸款):
|
銀行 |
房貸開辦費 |
徵信費 |
收費標準日期 |
|
臺灣銀行 |
核貸金額千分之一,最低 5,000 元 |
每人 300 元 |
114 年 4 月 16 日 |
|
臺灣土地銀行 |
核貸金額 0.15%,最低 5,000 元 |
每人 200 元 |
114 年 1 月 1 日起適用 |
|
合作金庫 |
申貸額度 0.15%,最低 5,000 元 |
每人 300 元 |
115 年 5 月版 |
|
第一銀行 |
貸放額度千分之一.五,最低 5,000 元;另有鑑價費每次 3,000 元 |
每人 300 元 |
2026 年 2 月 |
|
兆豐銀行 |
核貸額度 0.1%,最低 5,000 元 |
300 元 |
115 年 10 月頁面 |
|
臺灣中小企業銀行 |
購置自用住宅:貸款金額 0.15%,最低 5,000 元 |
— |
113 年 12 月公告 |
以貸款 1,000 萬元試算,開辦費 0.1% 的銀行約 10,000 元,0.15% 的銀行約
15,000 元。除了開辦費,也要留意提前清償違約金:例如第一銀行一般房貸在借款 3 年內提前清償,依期間收取 1.0%、0.9%、0.8%;合作金庫為第 1 年 1%、第 2 年 0.75%、第 3 年 0.5%。
【提醒】各行收費會調整,部分專案也可能減免,簽約前請向銀行索取最新收費標準。
4. 保險費
住宅地震基本保險保費每年 1,350 元;住宅火險保費則依房屋重置成本與保險公司方案而定。
九、看懂流程,申請房貸更從容
房貸申請看似繁瑣,但只要掌握 8 個步驟、提早備齊文件、簽約前看清條款,就能減少來回補件的時間。如果是轉貸,也別忘了確認原抵押權已經塗銷。
以上資訊僅供參考,實際申請流程、應備文件、時程與費用,以承辦銀行及地政機關最新規定為準。
參考資料
●
第一銀行:貸款知識庫(授信作業流程圖、住宅地震基本保險)
●
Money101:房屋貸款流程(2026-09-10 更新)