北市蛋黃區穩坐高總價住宅交易熱區 這四區交易占比逆勢成長
受到央行信用管制影響,高總價住宅購屋貸款條件嚴格,不僅沒有寬限期,自備款至少需準備七成以上。再加上高房價與小宅化趨勢,使台北市高總價住宅交易量明顯衰退。
永慶房產集團依據內政部實價登錄資料統計,近五年台北市總價7,000萬元以上高總價住宅交易量變化顯示,相較2021年,2025年僅剩245戶,減幅達47.8%,交易量幾乎腰斬。
政策影響明顯 高總價住宅交易量大幅萎縮
專家指出,央行自2012年起針對高總價住宅實施選擇性信用管制,貸款成數從過去5成逐步下修至目前約3成,使購屋自備款壓力大幅提高,進而影響高資產族群的購屋決策。
此外,2023年《平均地權條例》修正後,私法人購屋採許可制,使過去以公司名義購置高總價住宅的模式受限,加上央行持續控管資金流向房市,進一步導致交易量下滑。
蛋黃區需求穩定 三大核心行政區占比逆勢上升
儘管整體市場量縮,但台北市蛋黃區的高總價住宅仍具支撐力。大安區、中山區與中正區的高總價住宅交易占比不減反增,皆達18%以上,顯示核心地段仍具穩定需求。
中正區增幅最大 高資產族偏好隱私與環境品質
其中,中正區高總價住宅交易占比五年增加6.9個百分點至18%,為成長最多的行政區。區內博愛特區、仁愛路及羅斯福路一帶,因具備良好棟距、維安條件佳,吸引重視隱私的高資產族群進駐。
相較之下,大安區與中山區則以商務客層與新貴族群為主,呈現不同的客群特性與居住需求。
大同區異軍突起 都更帶動高總價住宅占比成長
除三大核心區外,大同區高總價住宅交易占比也呈現上升趨勢,五年內由0.2%提升至2.4%,增加2.2個百分點。
專家分析,大同區屬於台北市早期發展區域,生活機能成熟但屋齡偏高,房價相對親民。近年受西區門戶計畫與都更、危老重建推動,增加新成屋供給,吸引在地資產型客群進場,帶動高總價住宅占比提升。
高總價住宅市場轉變 核心區抗跌、整體量縮
整體而言,台北市高總價住宅市場呈現「量縮但核心區穩定」的結構。雖然政策抑制投資需求,但蛋黃區仍具備地段優勢與資產保值特性,支撐高端住宅市場表現。
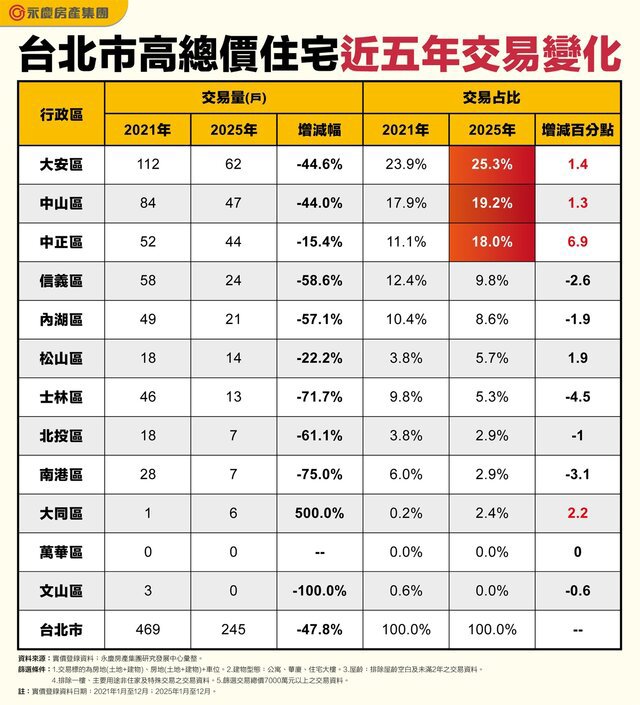
台北市高總價住宅近五年交易變化
| 行政區 | 交易量(戶) | 交易占比 | ||||
|---|---|---|---|---|---|---|
| 2021年 | 2025年 | 增減幅 | 2021年 | 2025年 | 增減百分點 | |
| 大安區 | 112 | 62 | -44.6% | 23.9% | 25.3% | 1.4 |
| 中山區 | 84 | 47 | -44.0% | 17.9% | 19.2% | 1.3 |
| 中正區 | 52 | 44 | -15.4% | 11.1% | 18.0% | 6.9 |
| 信義區 | 58 | 24 | -58.6% | 12.4% | 9.8% | -2.6 |
| 內湖區 | 49 | 21 | -57.1% | 10.4% | 8.6% | -1.9 |
| 松山區 | 18 | 14 | -22.2% | 3.8% | 5.7% | 1.9 |
| 士林區 | 46 | 13 | -71.7% | 9.8% | 5.3% | -4.5 |
| 北投區 | 18 | 7 | -61.1% | 3.8% | 2.9% | -1 |
| 南港區 | 28 | 7 | -75.0% | 6.0% | 2.9% | -3.1 |
| 大同區 | 1 | 6 | 500.0% | 0.2% | 2.4% | 2.2 |
| 萬華區 | 0 | 0 | -- | 0.0% | 0.0% | 0 |
| 文山區 | 3 | 0 | -100.0% | 0.6% | 0.0% | -0.6 |
| 台北市 | 469 | 245 | -47.8% | 100.0% | 100.0% | -- |
資料來源: 實價登錄資料、永慶房產集團研究發展中心彙整。
篩選: 以住宅類、高總價交易為統計基礎;詳細條件請以原始研究資料為準。
註: 實價登錄資料日期:2021年1月至12月、2025年1月至12月。